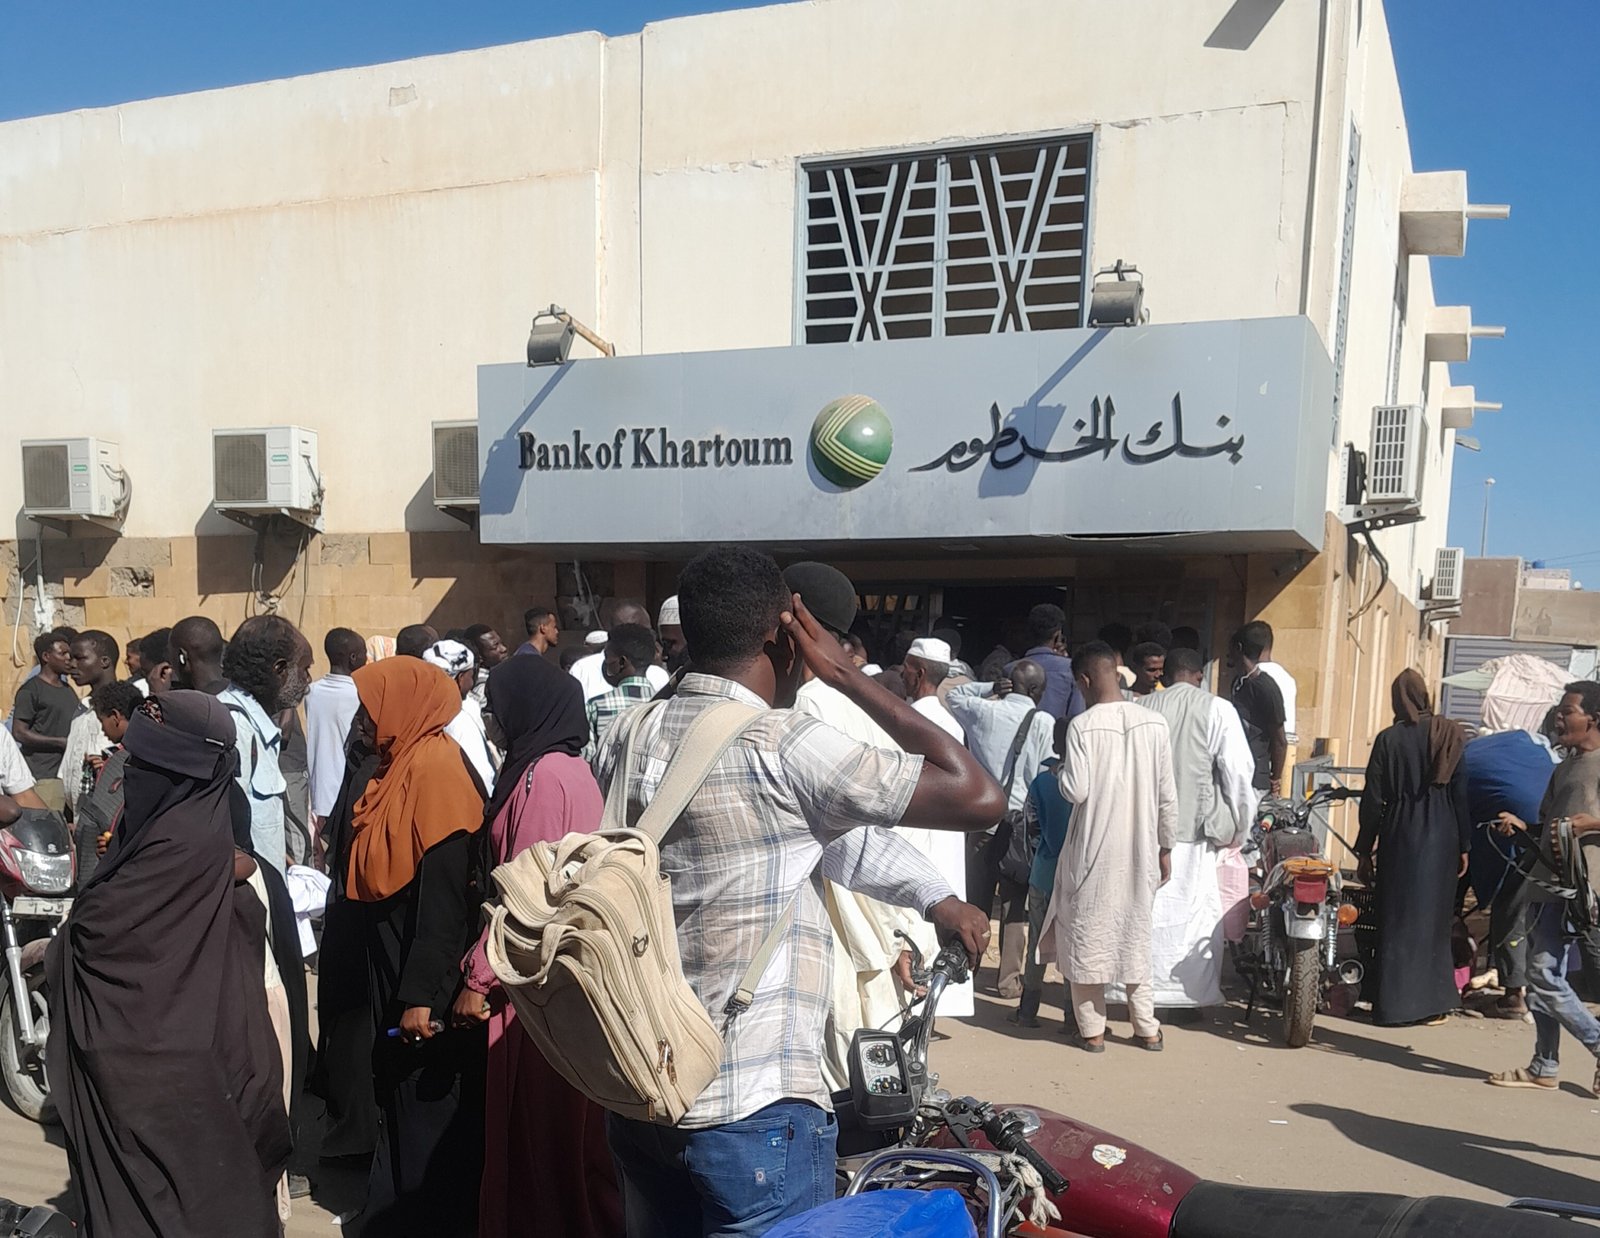
لم يعد تعطل تطبيق مصرفي في السودان يعني تأجيل تحويل يمكن إتمامه لاحقاً. عندما تتأخر رسالة التأكيد أو لا يفتح التطبيق، قد تبقى سلعة على رف متجر، أو وصفة في يد مريض، أو أجرة مواصلات بلا وسيلة دفع. لهذا تبدو أزمة «بنكك»، تطبيق بنك الخرطوم، أوسع من سؤال تقني عن خادم بطيء أو نسخة تحتاج إلى تحديث.
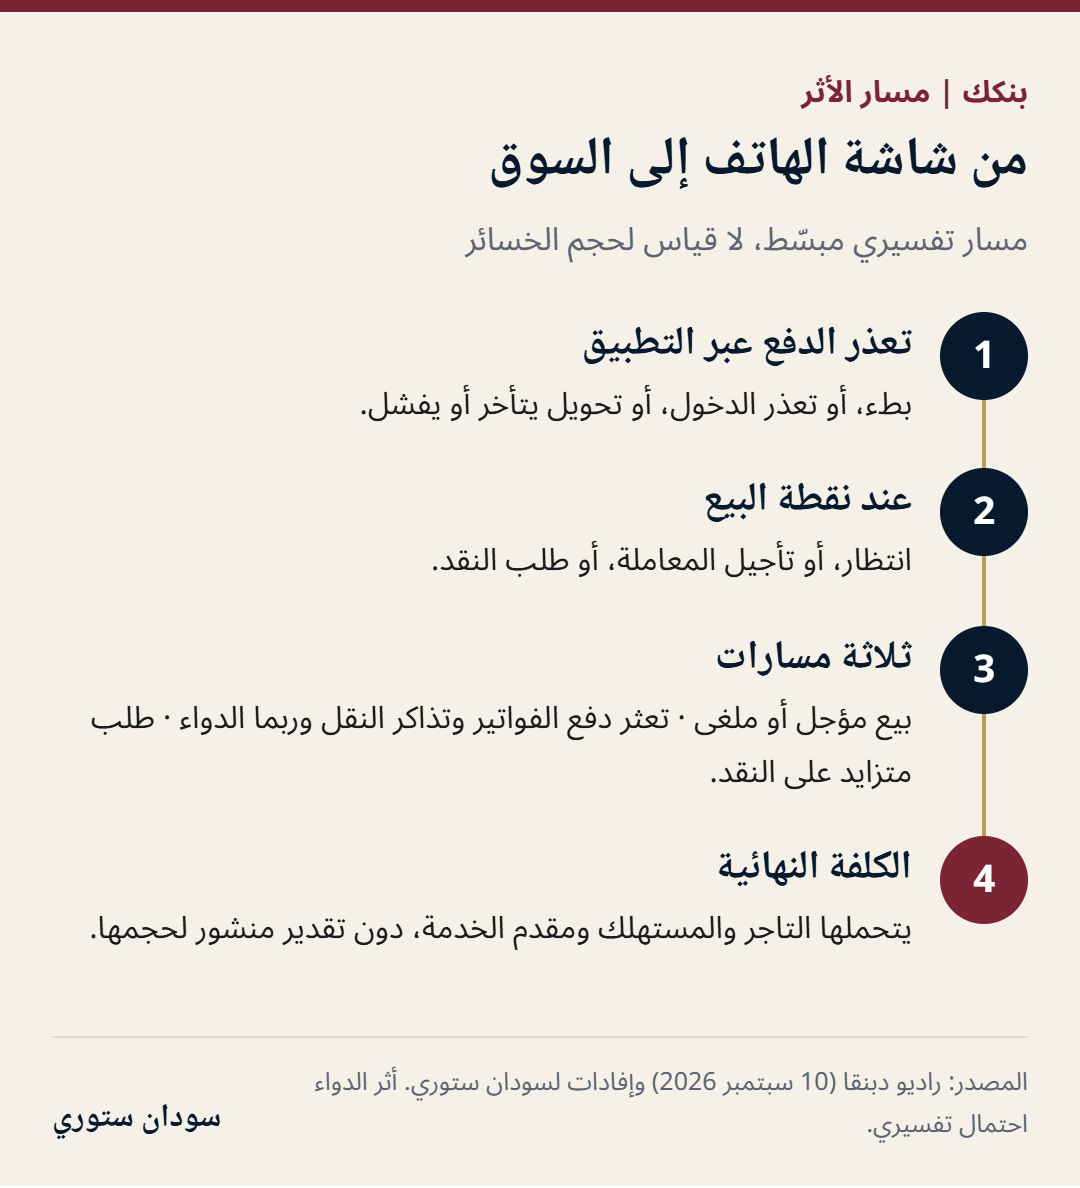
تعرض صفحة التطبيق على Google Play، عند الاطلاع عليها في 8 أكتوبر 2026، تحديثاً مؤرخاً في 11 سبتمبر 2026 بوصف مقتضب هو «إصلاح الأخطاء». وتضم الصفحة مراجعات لاحقة: اثنتان مؤرختان في 12 سبتمبر تشكوان من بطء التطبيق أو تعذر فتحه ومن تأخر تحويل قد يمتد ساعات أو أياماً، وثالثة في 15 سبتمبر تشكو من تعطله المتكرر وتعذر الدخول وفشل التحويلات. وهذه إفادات مستخدمين، وليست قياساً مستقلاً لنطاق العطل.
تطبيق أكبر من خدمة مصرفية
تشرح أرقام التطبيق لماذا يصبح أي اضطراب فيه خبراً اقتصادياً واجتماعياً. تعرض صفحته على Google Play أكثر من عشرة ملايين عملية تنزيل، وهو رقم لا يساوي عدد المستخدمين النشطين، ويذكر وصف التطبيق سقف تحويل يومياً يصل إلى مليوني جنيه سوداني. كما يتيح دفع فواتير الكهرباء والاتصالات وخدمات حكومية وتعليمية ونفقات نقل وتسوق.
ويصف بنك الخرطوم نفسه بأنه أقدم وأكبر مؤسسة مالية إسلامية في السودان، وله شبكة واسعة من الفروع وأجهزة الصراف. لكن اتساع البنك لا يبدد الخطر الذي ظهر خلال النزاع المسلح: جزء كبير من النشاط اليومي انتقل إلى الهاتف في بلد شحّت فيه السيولة وتعطلت فيه فروع وخدمات كثيرة. وهكذا تحول التطبيق، عملياً، من قناة مريحة إلى جزء من البنية التحتية للسوق.
من شاشة الهاتف إلى السوق
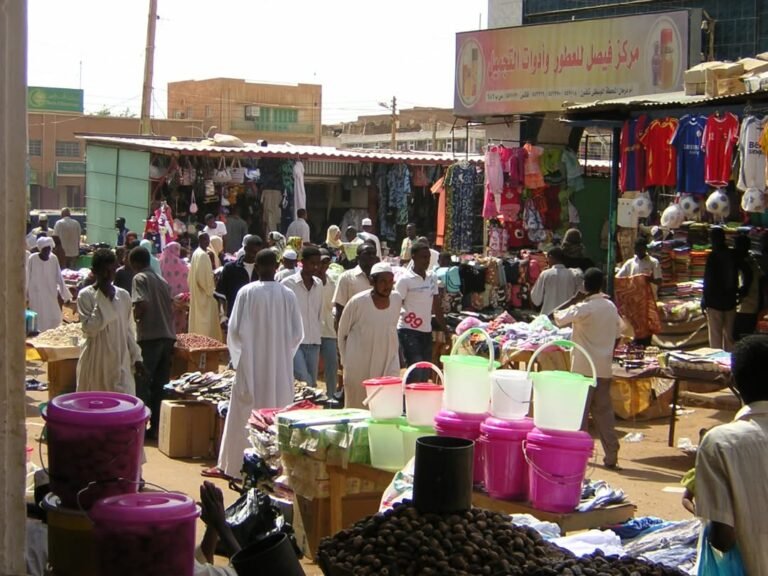
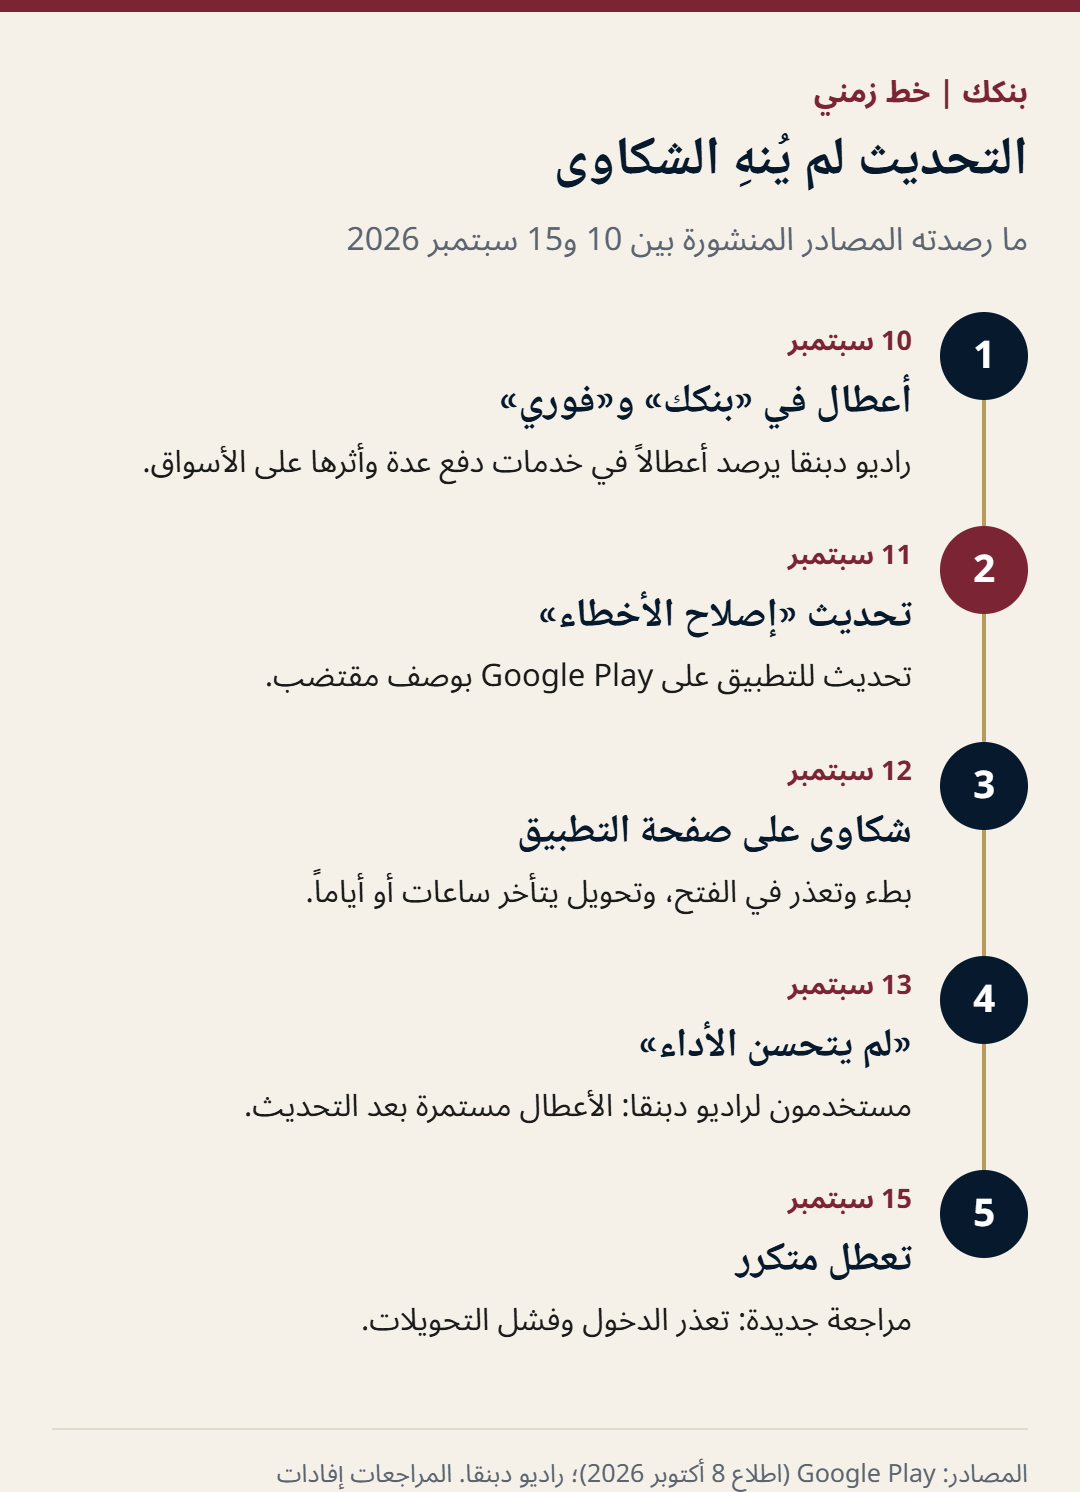
في السوق المركزي بالخرطوم، يظهر أثر تعطل «بنكك» عند نقطة البيع مباشرة. في إفادة جُمعت لإعداد هذا التقرير، يقول عبدالرازق محمد صالح، مساعد تاجر، إن الزبائن يأتون إلى المحال ويختارون حاجاتهم، لكن تعذر فتح التطبيق يدفع بعضهم إلى المغادرة من دون إتمام الشراء.
ويشرح أن التعامل يختلف بحسب قيمة المشتريات؛ ففي الحاجات البسيطة يمكن للتاجر إعطاء الزبون رقم الحساب وانتظار التحويل حين يعمل التطبيق، أما المشتريات الكبيرة فلا تُسلَّم قبل وصول المبلغ.
«الناس العندهم مناسبة فرح أو كرامة وعايزين حاجات كثيرة لا نتعامل معاهم إلا بعد التحويل، فالكثير بذهب ويترك الشراء».
وفي صيدلية بمنطقة الصحافة، يقول صاحبها، الذي طلب عدم ذكر اسمه، إن الخلل يفرض قراراً أكثر حساسية: في الحالات الحرجة يمكن صرف الدواء وطلب تحويل قيمته لاحقاً، بينما لا يستطيع الصيدلي فعل ذلك في الحالات العادية.
«لا نستطيع التعامل معه ولا صرف الأدوية إلا بعد فتح التطبيق».
ومن الصيدلية إلى المواصلات، قد ينتقل أثر العطل من تعطيل معاملة إلى تعطيل مصدر دخل. يقول سائق «هايس» يعمل في خط جبرة من السوق العربي إنه كان متوقفاً عن العمل لليوم الرابع وقت إفادته، لأن عربته تحتاج إلى الوقود، فيما يعتمد كثير من الركاب على «بنكك» ولا يحملون نقداً.
«الناس معظمهم ما عندهم كاش، فلذلك فضلت الوقوف عن العمل بدل هذه الحال».
في السوق قد يعني العطل فقدان عملية بيع، وفي الصيدلية تأجيل صرف دواء، وفي المواصلات توقف صاحب المركبة عن العمل. ومع تراجع استخدام النقد، يصبح المال الموجود في الحساب أقل فائدة إذا تعذر الوصول إليه، وتنتقل كلفة العطل من شاشة الهاتف إلى التجار والمرضى والركاب.
العطل لا يبدو معزولاً
التغطيات المنشورة خلال موجة الأعطال لم تقتصر على «بنكك». فقد رصد تقرير لراديو دبنقا في 10 سبتمبر 2026 أعطالاً في «فوري» التابع لبنك فيصل الإسلامي وفي خدمات دفع أخرى، وأشار إلى أن التواصل بين المنصات ما زال مشكلة. لذلك لا يمكن الجزم بأن أصل المشكلة داخل بنك الخرطوم وحده قبل توضيح من البنك وشركة الخدمات المصرفية الإلكترونية وبنك السودان.
وقد دعا المستشار في تقنية المعلومات عصام الدين عباس، في حديثه لراديو دبنقا، إلى ربط «بنكك» و«فوري» وغيرهما من المنصات بدل أن تعمل «جزراً منفصلة»، وإلى نظام دفع وطني يتيح التحويل بين البنوك والمحافظ أياً كان التطبيق المستخدم. فانتقال العميل إلى تطبيق آخر لا يحل الأزمة إذا بقيت التطبيقات منفصلة، أو تعطلت بوابة مشتركة، أو غابت قواعد معلنة لتسوية التحويلات التي خُصمت ولم تصل.
نجاح التطبيق.. هل صار نقطة ضعف؟
قال عاصم إسماعيل، في إفادة لـ«سودان ستوري»، إن الأزمة تستحق أن تُقرأ في سياق أوسع من البرمجيات، يتصل بتركيز الودائع والتحويلات والمنافسة بين المصارف. وتدفع إفادته إلى سؤال مشروع: هل صار نجاح «بنكك» الكبير نقطة ضعف للنظام كله، لأن السوق لم يبنِ بدائل تنافسه أو تتكامل معه؟
ولا تتوافر بيانات منشورة كافية لقياس حصة التطبيق من الودائع أو إيراداته اليومية، أو لإثبات أن الأعطال نتجت عن حملة سياسية أو تجارية. لذلك يبقى تركّز الاعتماد على قناة دفع واحدة سؤالاً عن مرونة السوق، فيما يحتاج تحديد سبب الخلل إلى تفسير موثق من الجهات المشغّلة.
الملكية معروفة.. وسبب العطل غير معلوم
يقول بنك الخرطوم على موقعه إن مساهميه يضمون مؤسسات من الخليج والشرق الأوسط، وتُدرج صفحة علاقات المستثمرين لديه بنك دبي الإسلامي بصفته أكبر مساهم، إلى جانب البنك الإسلامي للتنمية ومصرف أبوظبي الإسلامي ومصرف الشارقة الإسلامي. هذه معلومة رسمية عن هيكل الملكية، لكنها لا تثبت بذاتها أن العطل مرتبط بصراع سياسي حول المساهمين، ولا أن جهة منافسة تسببت فيه.
كذلك لا تكفي حقيقة أن صفحة التطبيق تعرض المطور باسم «BANKAKPAY – FZCO» وعنواناً في دبي لبناء استنتاج عن إدارة الأموال أو مكان تشغيل النظام. العلاقة القانونية والتقنية بين هذه الجهة وبنك الخرطوم سؤال يجيب عنه البنك.
ما تثبته المصادر المنشورة
- تحديث للتطبيق في 11 سبتمبر 2026 بوصف «إصلاح الأخطاء» (Google Play).
- أكثر من 10 ملايين عملية تنزيل، وسقف تحويل يومي منشور قدره مليونا جنيه (Google Play).
- المطوّر المسجل في المتجر: BANKAKPAY – FZCO، بعنوان في دبي (Google Play).
- أعطال في «فوري» وخدمات دفع أخرى في الفترة نفسها (دبنقا، 10 سبتمبر).
- مستخدمون قالوا إن الأداء لم يتحسن بعد التحديث (دبنقا، 13 سبتمبر).
- بنك دبي الإسلامي أكبر المساهمين في بنك الخرطوم (موقع البنك).
أسئلة بلا إجابات علنية بعد
- ما طبيعة الأعطال ونطاقها والخدمات التي تأثرت، وما الذي أصلحه التحديث تحديداً؟
- هل ظلت الأرصدة والمعاملات آمنة طوال فترة الاضطراب؟
- ما آلية مراجعة التحويلات التي خُصمت ولم تصل، وما مهلة إكمال التسويات؟
- ما ترتيبات التشغيل البديل والتكامل مع المصارف والمحافظ الأخرى؟
- ما العلاقة القانونية والتقنية بين بنك الخرطوم وBANKAKPAY – FZCO؟
ما الذي لا يجيب عنه التحديث
هذه ليست أسراراً أمنية؛ إنها الحد الأدنى من الاتصال الواجب حين تتحول خدمة مصرفية إلى مرفق يستخدمه السوق كل يوم. وقد سعت «سودان ستوري» للحصول على تعليق من بنك الخرطوم بشأن طبيعة الأعطال والخدمات المتأثرة وآلية التعامل مع المعاملات المعلقة. وتوثق المراسلات المتاحة إرسال الأسئلة إلى جهة اتصال إعلامية ومتابعة طلب الرد وتلقي إشعار باستلامه، من دون الحصول على إجابات موضوعية حتى إعداد هذا التقرير.
قصة «بنكك» إذن ليست أن تطبيقاً تعطل ثم عاد. قصتها أن المال قد يكون موجوداً في الحساب، لكن الوصول إليه يعتمد على طريق واحد هش. وحين تغيب الجسور بين التطبيقات، ويغيب بروتوكول علني للأعطال ومسار سريع لتسوية المبالغ المعلقة، يدفع المواطن والتاجر كلفة خلل لا يعرفان سببه ولا موعد انتهائه.
والاختبار الحقيقي للتحديث الأخير هو قدرة النظام على مواصلة البيع والدفع والتحويل عندما تتعطل منصة منفردة. فالسوق يحتاج نظاماً لا يتوقف كله بتوقف تطبيق واحد.
إعداد: سودان ستوري
المصادر
- صفحة «بنكك» على Google Play (الواجهة الإنجليزية الخاصة بسنغافورة)، تاريخ الاطلاع: 8 أكتوبر 2026. تختلف بيانات التحديث المعروضة باختلاف واجهة المتجر؛ ففي اليوم نفسه عرضت الواجهة العربية الموجهة إلى السودان تحديثاً بتاريخ 18 يونيو 2025، ولا تعرض الصفحة رقم الإصدار.
- راديو دبنقا (بالإنجليزية)، أعطال «بنكك» وأثرها على المدفوعات الرقمية والأسواق، 10 سبتمبر 2026.
- راديو دبنقا (بالإنجليزية)، استمرار شكاوى المستخدمين بعد التحديث، 13 سبتمبر 2026.
- الموقع الرسمي لبنك الخرطوم وصفحة علاقات المستثمرين، تاريخ الاطلاع: 8 أكتوبر 2026.